Di Furio Ruggiero
Nel dibattito economico quotidiano, imprenditori, risparmiatori e cittadini si trovano schiacciati tra due estremi egualmente inutili: il catastrofismo sensazionalistico dei media generalisti, più o meno politicizzati, ed il rassicurazionismo tardivo delle istituzioni ufficiali. Quando una crisi arriva sui telegiornali o nei bollettini delle sofferenze bancarie, è quasi sempre troppo tardi per mettere al sicuro la liquidità, rinegoziare le linee di credito o rivedere i piani di investimento. Questa impreparazione è costata intere esistenze agli imprenditori colti di sorpesa ad esempio nel 2012 e negli anni successivi, ma anche a catastrofi economiche familiari con l’arrivo del Covid. Il dibattito sugli effetti delle crisi si concentra solitamente sui cittadini e sulle fasce meno difese della popolazione, ma raramente si tiene conto delle esigenze degli artigiani e dei piccoli imprenditori, che pure rappresentano la maggior parte delle trascurate imprese italiane.
È proprio per colmare questo vuoto informativo che abbiamo pensato ad un indice al servizio dei cittadini, e in particolar modo a professionisti, micro e piccole imprese italiane, facilmente accessibile dal web (www.almatrust.eu) – Un sistema di allarme precoce (Early Warning System) aggiornato automaticamente ogni mattina alle 06:00 UTC. Un indice capace di elaborare una stima quantitativa continua della probabilità che sia i cittadini che gli imprenditori debbano affrontare una crisi sistemica o una severa contrazione del credito entro i successivi cinque anni.
L’architettura dell’indice: oltre il rumore di fondo dei mercati
A differenza dei semplici indicatori borsistici — spesso drogati dalla liquidità delle banche centrali o preda di oscillazioni emotive di brevissimo periodo — l’algoritmo si poggia su una struttura econometrica gerarchica a tre livelli che fonde finanza, economia reale e cicli strutturali di lungo periodo:
- Sotto-Indice Finanziario e Tassi (peso 40%): cattura in tempo reale lo stress dei mercati e il costo del denaro, combinando lo Spread BTP-Bund a 10 anni (50%), l’indice FTSE MIB (30%), il tasso interbancario Euribor a 3 mesi e l’indice di volatilità VIX (20%).
- Sotto-Indice Macro e Credito PMI (peso 35%): misura il polso dell’economia reale attraverso gli indici PMI Manifattura e Servizi (45%), il clima di fiducia delle imprese rilevato dall’ISTAT (35%), la produzione industriale, l’inflazione IPCA, le tensioni sul credito bancario (indagine BLS della BCE) e i ritardi nei pagamenti commerciali (20%).
- Sotto-Indice Forzanti Strutturali e Cicli (peso 25%): guarda oltre l’orizzonte trimestrale, integrando il Super-Ciclo di Kondratiev su materie prime, energia e debito sovrano (60%) con il Leading Economic Index (LEI) del Conference Board e l’inversione della curva dei tassi (40%).
Il punteggio composito viene poi corretto per l’inerzia del ciclo e il ritorno alla media (mean-reversion), per evitare che shock puramente transitori falsino il segnale, e trasformato tramite una funzione logistica sigmoidea in una percentuale chiara da 0 a 100%.
Un elemento di rara serietà nel panorama finanziario è la scelta dell’Open Data: il portale mette a disposizione gratuitamente l’intero dataset storico grezzo (4.984 osservazioni giornaliere dal 2007 al 2026) e lo script di calibrazione in Python (PCA & Logit), consentendo a chiunque — analisti, ricercatori o semplici lettori curiosi — di replicare e verificare in autonomia i calcoli.
Vent’anni di storia economica sotto la lente (2007–2026)
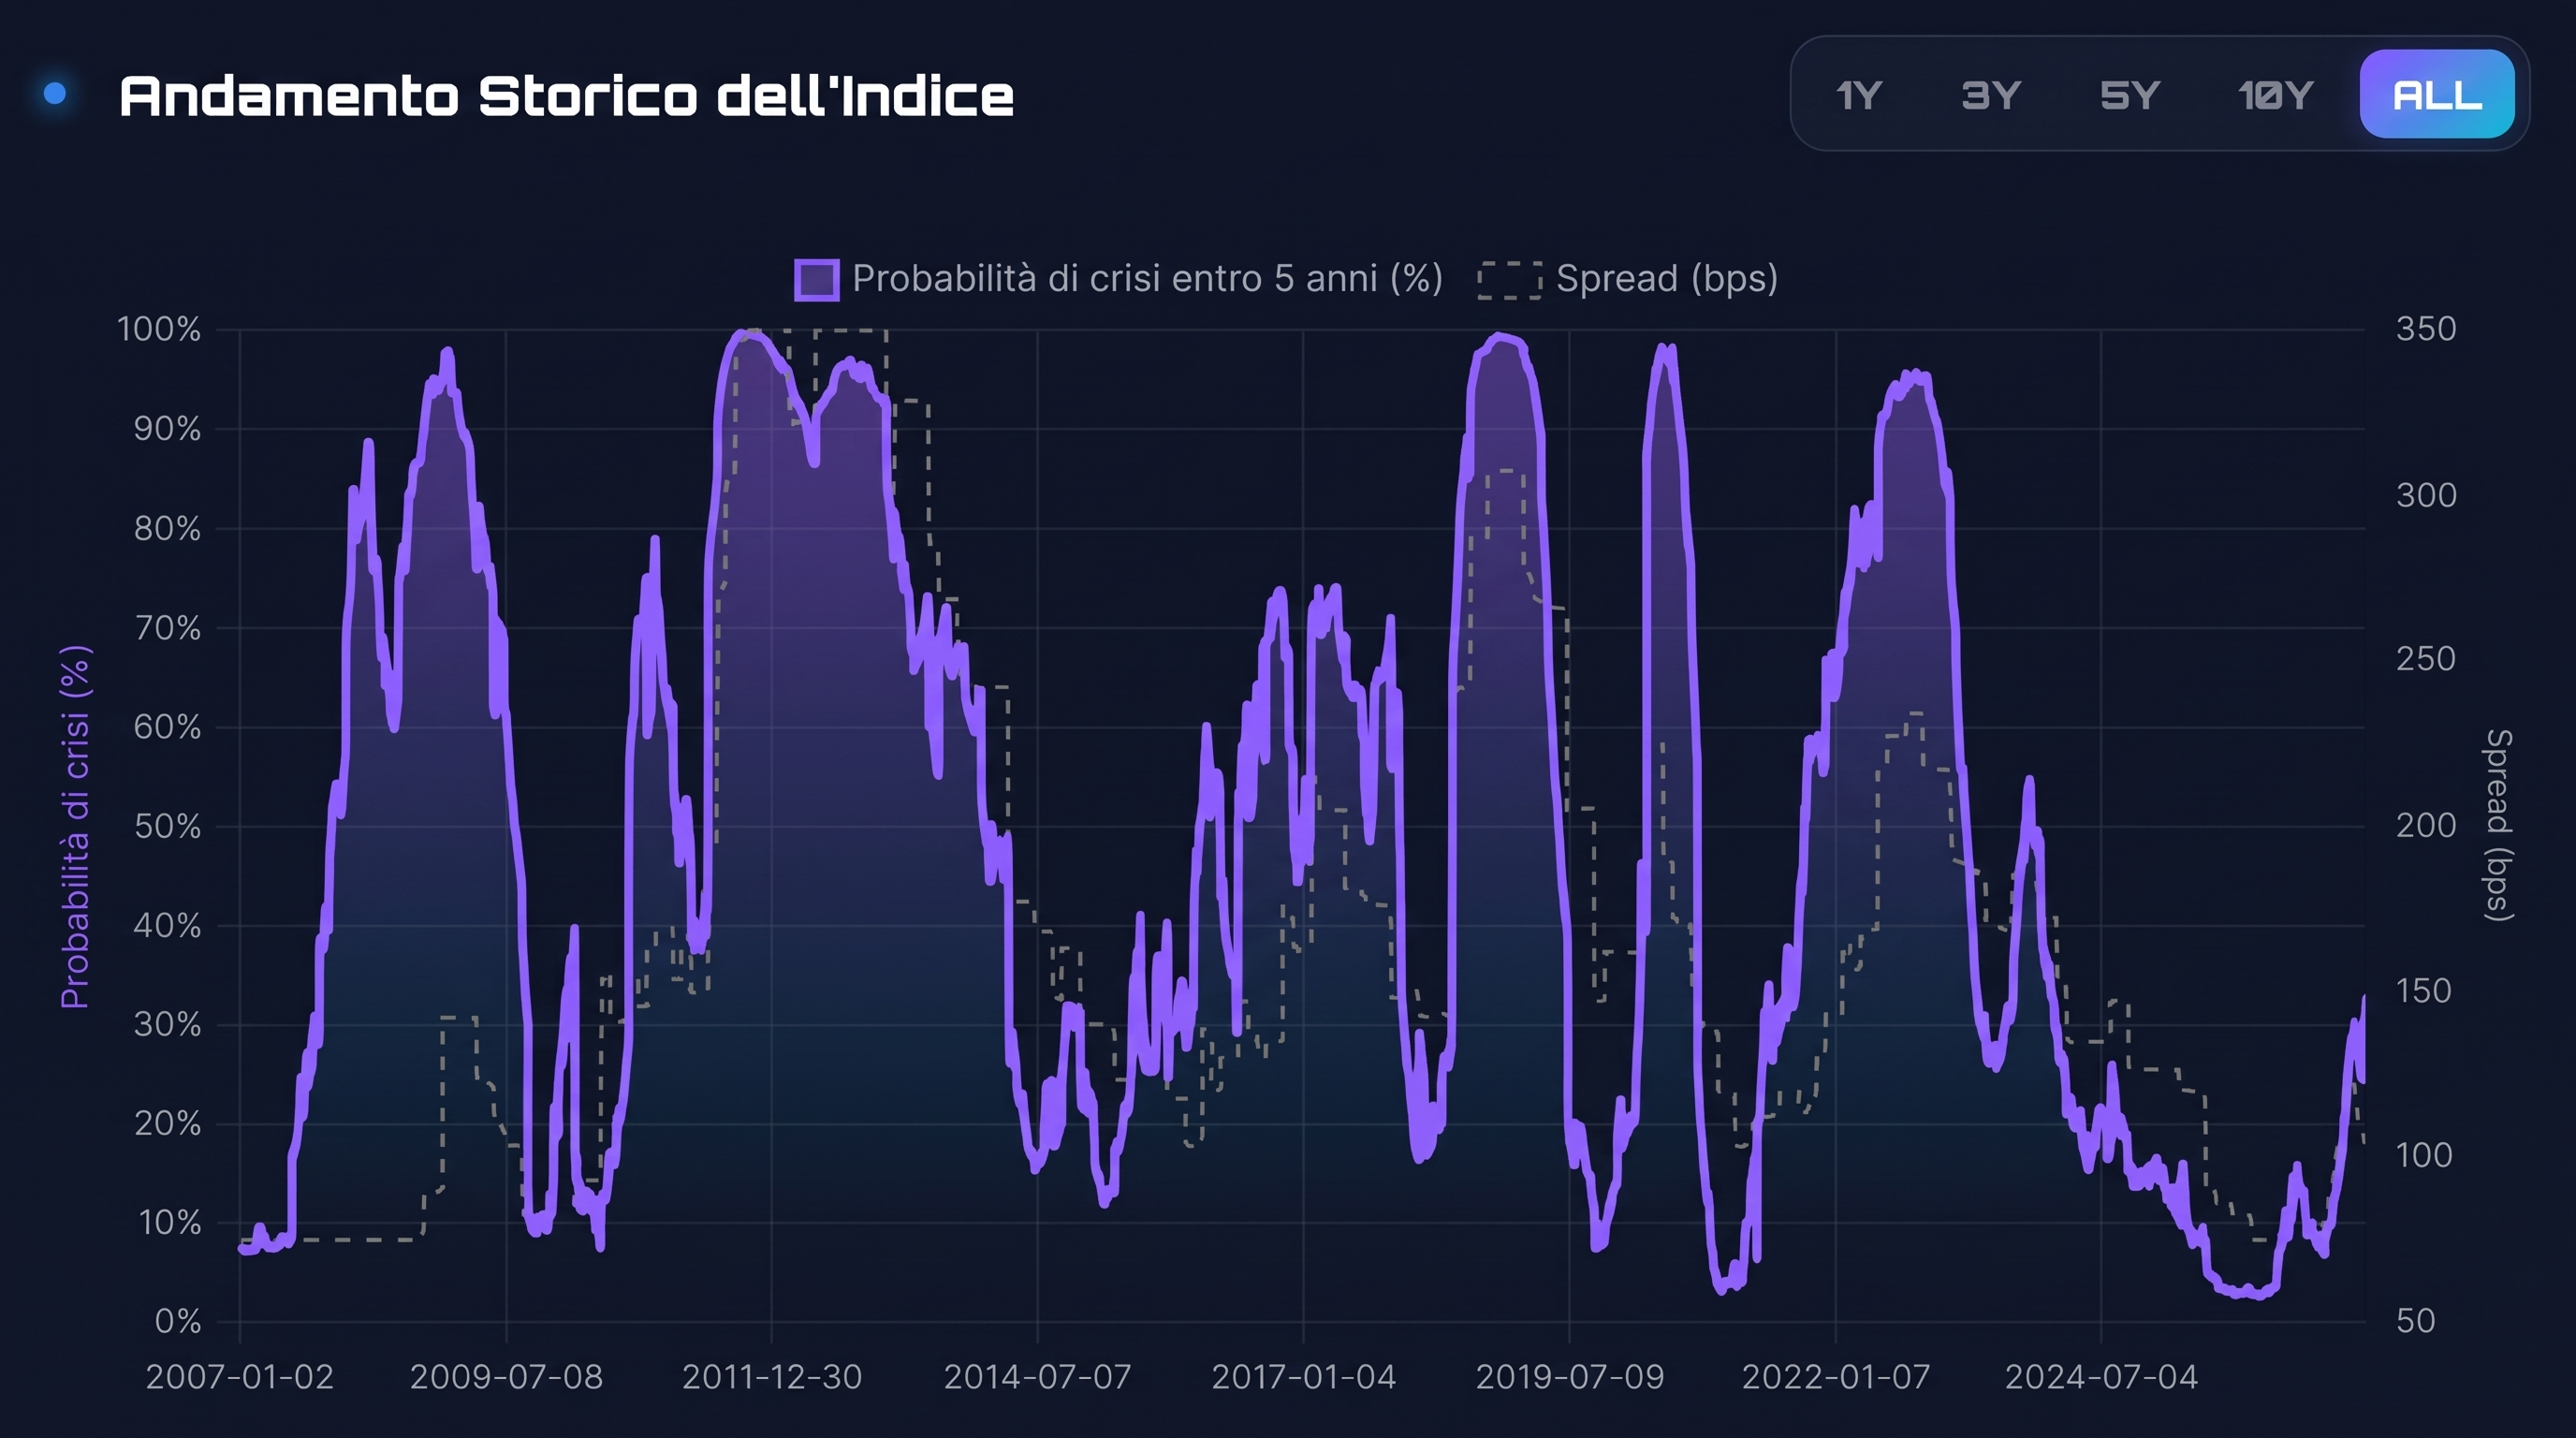
Osservare la serie storica quasi ventennale dell’indice significa rileggere l’intera storia recente del capitalismo italiano ed europeo attraverso i punti di rottura del sistema creditizio. Il modello non si limita a “spiegare il passato”: nelle sue fasi di validazione fuori campione (Out-of-Sample 2020–2026), ha dimostrato di saper intercettare shock esogeni ed endogeni con un potere discriminativo elevato (ROC AUC pari a 0,8888 e Brier Calibration Score di 0,1440).
Ecco come l’indice ha reagito ai principali snodi critici degli ultimi due decenni:
| Periodo | Picco Probabilità | Livello | Evento Storico Reale | Variabili Scatenanti Principali |
| Marzo 2008 | 88,90% | Critico | Crisi Subprime USA e salvataggio Bear Stearns | Euribor 3M al 4,36%, petrolio a 140 $/barile, inversione LEI |
| Dicembre 2008 | 98,02% | Critico | Crollo post-fallimento Lehman Brothers | FTSE MIB a 19.057 punti, credit crunch globale, Macro all’81,7% |
| Novembre 2010 | 79,27% | Critico | Contagio crisi greca e primo allarme debiti sovrani | Spread BTP-Bund a 165 bps, interventi della Troika |
| Settembre 2011 | 99,68% | Critico | Picco assoluto della crisi dei debiti sovrani Eurozona | Spread oltre 350 bps, Finanziario al 100%, FTSE MIB a 14.811 |
| Febbraio 2016 | 60,20% | Critico | Crisi NPL banche italiane e volatilità pre-Brexit | FTSE MIB a 15.773 punti, crisi MPS, Carige e Banche Venete |
| Novembre 2018 | 99,32% | Critico | Scontro Governo Italia–UE sulla manovra di bilancio | Spread a 307 bps, tensione sul deficit al 2,4% |
| Maggio 2020 | 98,42% | Critico | Lockdown globale e shock pandemico (Out-of-Sample) | Sotto-indice Macro/Fiducia al 100%, crollo PMI e produzione |
| Ottobre 2022 | 95,73% | Critico | Shock energetico, inflazione al 10% e stretta BCE (Out-of-Sample) | Spread a 234 bps, IPCA al 10%, rapida impennata dell’Euribor |
Dalla lettura di questi vent’anni emergono due lezioni fondamentali. La prima è la natura multiforme delle crisi: nel 2011 e nel 2018 l’innesco è stato prettamente finanziario e geopolitico (lo spread sovrano); nel 2020 lo shock è esploso nell’economia reale (blocco della produzione e della fiducia); nel 2008 e nel 2022 la tenaglia si è chiusa contemporaneamente su tassi, materie prime e credito. Un indicatore che guardasse un solo lato della medaglia fallirebbe.
La seconda lezione riguarda il ritardo dei dati bancari tradizionali. Come evidenziato nella stessa analisi metodologica del sito, tentare di prevedere direttamente i tassi di sofferenza bancaria delle PMI (dati Banca d’Italia) usando i soli mercati finanziari produce un potere predittivo modesto (AUC intorno a 0,55). Il motivo è strutturale: moratorie, garanzie statali e ristrutturazioni del debito “congelano” artificialmente le sofferenze nei bilanci bancari, nascondendo il deterioramento fino a quando la crisi non è ormai conclamata. L’indice AlmaTrust supera questo limite ancorandosi a una variabile target indipendente basata sulle finestre ufficiali di recessione e contrazione creditizia.
L’onestà del margine di errore: perché i falsi allarmi sono una virtù prudenziale
Un altro punto di forza del progetto è la trasparenza sui propri limiti statistici. Il modello dichiara apertamente un Tasso di Falsi Positivi (FPR) del 25,57% (a fronte di un tasso di Falsi Negativi del 15,62%). Tradotto in termini pratici: in fasi di transizione, circa un giorno su quattro l’algoritmo accende una spia di allerta anche se la recessione non si materializza nell’immediato.
Nella gestione del rischio reale, questa asimmetria non è un difetto ma una scelta progettuale precisa. Per un’impresa esposta al credito bancario, ignorare una crisi imminente (falso negativo) può significare il fallimento; alzare temporaneamente la guardia in assenza di tempesta (falso positivo) comporta al massimo una gestione più prudente della cassa. È la stessa logica di un sistema di rilevamento sismico o tsunami: meglio un’evacuazione precauzionale in più che un’onda anomala non segnalata.
Da dato macro a supporto decisionale: la scheda operativa per le PMI
La vera forza dell’indice sta nella traduzione di un impianto matematico complesso in una plancia operativa immediata, leggibile in pochi secondi ogni mattina. Oltre alla Nota Congiunturale Giornaliera e al pannello dei cicli lunghi — che include l’Ifo Business Cycle Clock, il Leading Economic Index (con un anticipo medio di 7–10 mesi sul ciclo), la pressione del super-ciclo di Kondratiev e il differenziale della curva dei tassi — il cruscotto sintetizza il livello di rischio in un codice semaforico chiaro.
Tradurre questo segnale in decisioni aziendali richiede un protocollo predefinito, stabilito “a mente fredda” prima che scoppi la tempesta. Di seguito la scheda operativa per orientare liquidità, credito e patrimonio nelle tre fasce di rischio.
| Zona | Probabilità di Crisi (5Y) | Postura Aziendale | Obiettivo Prioritario |
| VERDE | Inferiore al 15% | Espansiva / Costruttiva | Crescere e blindare la struttura finanziaria a basso costo |
| GIALLA | Tra il 15% e il 50% | Prudenziale / Selettiva | Ridurre le vulnerabilità e accorciare la filiera degli incassi |
| ROSSA | Superiore al 50% | Difensiva / Conservativa | Preservare la cassa e proteggere la continuità aziendale |
Zona Verde (inferiore al 15%): costruire le difese col bel tempo
Quando il rischio sistemico è contenuto, il costo del denaro è più accessibile e le banche sono propense a concedere credito. È il momento migliore non solo per investire, ma per preparare l’azienda alle crisi future.
- Liquidità: Destinare la cassa in eccesso a investimenti produttivi (automazione, efficienza energetica, R&D) mantenendo comunque una riserva intoccabile pari ad almeno 3 mesi di costi fissi.
- Credito: Rinegoziare gli spread bancari da una posizione di forza. Consolidare i debiti a breve termine trasformandoli in finanziamenti a medio-lungo termine (preferibilmente a tasso fisso) e aprire linee di credito stand-by (fidi di cassa non utilizzati) che fungeranno da paracadute nei momenti di stretta.
- Patrimonio: Pianificare con serenità la segregazione patrimoniale (holding, trust o separazione degli immobili strumentali dall’attività operativa) e il passaggio generazionale. Queste operazioni hanno piena efficacia legale e fiscale solo se eseguite in assenza di tensioni finanziarie.
Zona Gialla (tra il 15% e il 50%): ottimizzazione e allerta precoce
L’ingresso in zona gialla segnala che almeno uno dei tre pilastri (finanza, economia reale o cicli strutturali) sta accumulando tensione. Non è il momento del panico, ma della disciplina rigorosa.
- Liquidità: Passare da una gestione mensile a un controllo settimanale della tesoreria (cash flow previsionale a 13 settimane). Accelerare gli incassi concedendo piccoli sconti per pagamenti pronti, valutare il factoring pro-soluto sui crediti più esposti e alleggerire il magazzino liquidando le scorte a lenta rotazione.
- Credito: Verificare il rispetto dei covenant bancari per evitare revoche a sorpresa. Valutare coperture sui finanziamenti a tasso variabile (come IRS o Cap) se il sotto-indice finanziario segnala rialzi dell’Euribor, e rivedere i fidi commerciali concessi ai clienti rafforzando l’assicurazione del credito.
- Patrimonio: Eseguire uno stress-test interno sul bilancio, simulando un calo improvviso del fatturato del 15–25% e verificando il punto di pareggio (break-even). Congelare spese non strategiche e mappare tutte le garanzie personali (fideiussioni) rilasciate dagli amministratori.
Zona Rossa (superiore al 50%): protocollo di protezione e continuità
La zona rossa indica un’elevata probabilità di contrazione del credito o shock macroeconomico. La priorità assoluta diventa la sopravvivenza finanziaria: un’azienda può resistere a lungo con margini ridotti, ma chiude in poche settimane se resta senza cassa.
- Liquidità: Applicare rigorosamente il principio Cash is King. Bloccare tutti gli investimenti non strettamente indispensabili alla continuità operativa (CapEx). Valutare il tiraggio prudenziale delle linee di credito già accordate prima che gli istituti bancari decidano di ridurle o revocarle, e rinegoziare in modo proattivo i piani di pagamento con i fornitori strategici.
- Credito: Aprire un tavolo trasparente con le banche prima che emergano sconfini o insoluti, negoziando allungamenti delle scadenze o moratorie preventive. Sul fronte commerciale, passare a vendite con pagamento anticipato, acconti sostanziosi o garanzie bancarie verso i clienti con profili di rischio elevati.
- Patrimonio: Mantenere una separazione ferrea tra flussi aziendali e patrimonio personale/familiare. Monitorare costantemente gli adeguati assetti organizzativi, amministrativi e contabili (art. 2086 c.c.) per intercettare tempestivamente eventuali segnali di crisi d’impresa e tutelare gli amministratori da responsabilità personali.
La regola del “doppio controllo”
Proprio in virtù del tasso fisiologico di falsi allarmi (25,57%), un singolo picco giornaliero non dovrebbe mai innescare decisioni drastiche. Prima di attivare il protocollo della fascia superiore, è buona prassi verificare due elementi sul cruscotto: la persistenza del segnale (conferma per almeno 2–4 settimane consecutive) e la causa scatenante (controllare se la spinta arriva da una volatilità puramente borsistica o da un deterioramento congiunto di spread, fiducia ISTAT e credito PMI).
In un’epoca in cui le decisioni aziendali e patrimoniali sono sempre più esposte a shock rapidi — geopolitici, energetici e monetari — disporre di un cruscotto indipendente, trasparente e aggiornato quotidianamente non serve a “prevedere il futuro” con la sfera di cristallo. Serve a qualcosa di molto più concreto: sostituire l’emotività con la misura, guadagnando quei mesi di anticipo che spesso separano chi subisce una crisi da chi riesce ad attraversarla indenne.
Bibliografia e Fonti di Riferimento
1. Fonte primaria e Open Data
- Centro Studi AlmaTrust Soluzioni & Trust (2026). AlmaTrust Risk Warning – Sistema di monitoraggio automatico della congiuntura italiana e del rischio sistemico PMI. Portale web, dataset storico grezzo (2007–2026, 4.984 osservazioni giornaliere) e script di calibrazione econometrica in Python (PCA & Logit). Disponibile su:
https://www.almatrust.eu
2. Fonti statistiche e istituzionali
- Banca Centrale Europea (BCE). The Euro Area Bank Lending Survey (BLS). Indagine trimestrale sulle condizioni di offerta e domanda del credito bancario nell’Area Euro.
- Banca d’Italia. Base Dati Statistica (BDS) – Tassi di decadimento e sofferenze bancarie delle imprese non finanziarie. Rapporti sulla Stabilità Finanziaria (serie storiche 2007–2026).
- ISTAT. Clima di fiducia delle imprese, Indice della produzione industriale e Indice dei prezzi al consumo armonizzato (IPCA). Serie storiche mensili e trimestrali.
- Ifo Institute (Leibniz Institute for Economic Research, Monaco). Ifo Business Cycle Clock – Metodologia della matrice a quattro quadranti (valutazione corrente vs aspettative di business).
- The Conference Board. Global Business Cycle Indicators – Leading Economic Index (LEI). Metodologia degli indicatori anticipatori del ciclo economico.
3. Letteratura econometrica, cicli lunghi e sistemi di allarme precoce (EWS)
- Brier, G. W. (1950). Verification of forecasts expressed in terms of probability. Monthly Weather Review, 78(1), 1–3.
- Estrella, A., & Mishkin, F. S. (1998). Predicting U.S. Recessions: Financial Variables as Leading Indicators. Review of Economics and Statistics, 80(1), 45–61.
- Fawcett, T. (2006). An introduction to ROC analysis. Pattern Recognition Letters, 27(8), 861–874.
- Kaminsky, G., Lizondo, S., & Reinhart, C. M. (1998). Leading Indicators of Currency Crises. IMF Staff Papers, 45(1), 1–48.
- Kondratiev, N. D. (1935). The Long Waves in Economic Life. Review of Economic Statistics, 17(6), 105–115.
Il bollettino quotidiano è disponibile anche su telegram.